

Y ese es el riesgo
Hay una conversación que suele ocurrir todos los años en las compañías.
Cada área presenta sus necesidades. Finanzas cuestiona los supuestos. Se revisan ingresos, costos, inversiones, headcount y rentabilidad.
Después vienen varias rondas de ajustes hasta lograr que las cifras cuadren.
Todo eso es necesario.
Pero hay una pregunta que muchas veces queda por fuera de la discusión:
¿El presupuesto que acabamos de aprobar financia la estrategia que decimos querer construir?
No es una diferencia menor.
Una empresa puede tener una estrategia que habla de nuevos segmentos, experiencias distintas, automatización, datos, nuevos modelos comerciales o expansión y, al mismo tiempo, asignar la enorme mayoría de sus recursos de la misma manera que lo hacía antes.
En ese momento aparece una contradicción difícil de esconder: la estrategia mira hacia adelante, pero el capital sigue mirando hacia atrás.
El presupuesto también es una decisión estratégica
Tendemos a tratar el presupuesto como un ejercicio financiero.
En realidad, también es uno de los mecanismos más concretos de ejecución de la estrategia.
Una presentación puede decir que cierta capacidad es prioritaria. Pero si después no recibe talento, capital, atención gerencial o tiempo, probablemente no era una prioridad. Era una intención.
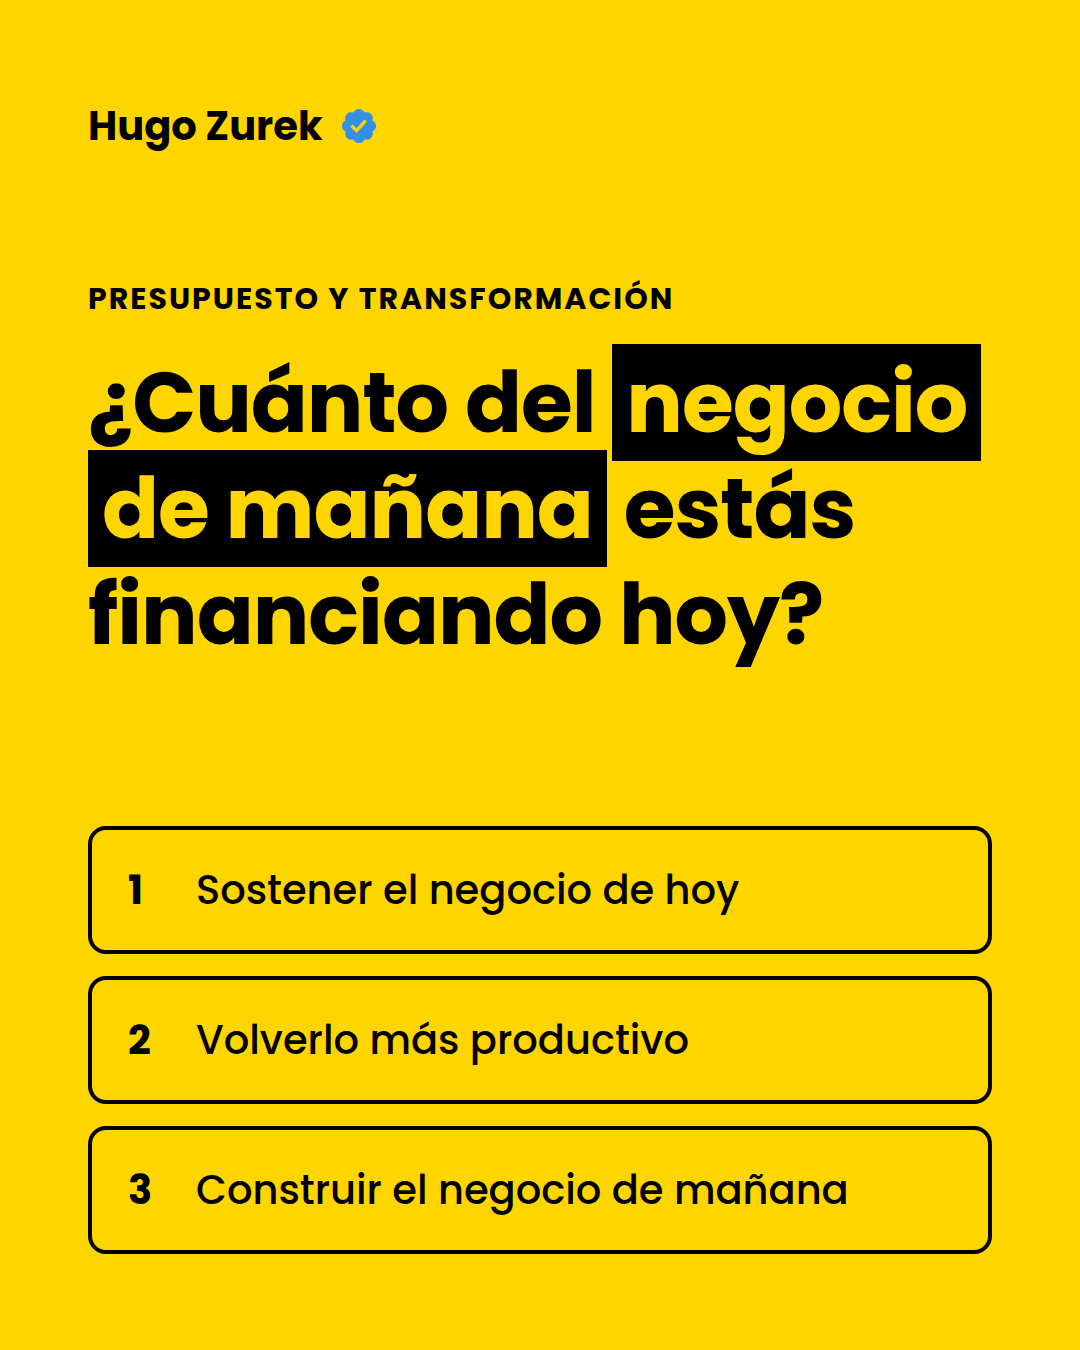
Por eso hay una lectura del presupuesto que me parece particularmente útil: dejar de observar únicamente cuánto recibe cada área y empezar a identificar qué modelo de negocio estamos financiando con cada peso.
Ahí cambia la conversación.
Una parte de los recursos necesariamente tiene que mantener funcionando el negocio actual. Otra debería mejorar su productividad y competitividad. Y una tercera tiene que permitir experimentar, construir o escalar aquello que puede producir los ingresos futuros.
El porcentaje correcto no es universal.
Depende de la industria, del momento de la compañía, de la disponibilidad de caja, del riesgo y de cuánto esté cambiando el mercado.
Lo importante es hacer explícita esa elección.
El peligro de optimizar demasiado bien el presente
Hay empresas que pueden volverse extraordinariamente eficientes haciendo algo cuya relevancia empieza a disminuir.
Y esa es una trampa difícil de detectar porque los indicadores financieros pueden seguir luciendo bien durante algún tiempo.
Se reducen costos. Mejora la productividad. Se cumplen presupuestos. Los proyectos entregan ahorros.
El problema aparece cuando toda esa eficiencia fortalece un modelo que el cliente empieza a valorar menos.
Por eso transformar una compañía no significa abandonar el negocio que hoy produce caja. Sería irresponsable.
Significa evitar que el éxito presente consuma todos los recursos necesarios para construir la siguiente fuente de crecimiento.
Es una tensión de dirección, no una receta financiera.
Tampoco se trata de financiar cualquier innovación
El extremo contrario es igual de peligroso.
Decir que hay que invertir en el futuro no significa abrir una chequera para proyectos con nombres atractivos.
Una apuesta nueva debería poder responder, al menos, cuatro preguntas:
¿Qué cambio del mercado estamos intentando capturar?
¿Qué hipótesis de negocio estamos probando?
¿Qué evidencia esperamos encontrar y en qué plazo?
¿Qué tendría que ocurrir para invertir más, corregir o detenernos?
Esa disciplina importa porque la transformación también destruye valor cuando confunde experimentación con gasto permanente.
El futuro necesita capital, pero también gobierno.
Tecnología es una consecuencia, no el punto de partida
Esto se vuelve especialmente relevante cuando la conversación entra en tecnología.
Comprar una nueva plataforma, implementar inteligencia artificial o automatizar procesos puede generar enorme valor.
Pero ninguna de esas decisiones responde por sí sola a la pregunta estratégica.
Primero debería existir claridad sobre qué tiene que cambiar en la forma como el negocio compite.
Después podemos preguntarnos qué tecnología, datos, capacidades y procesos hacen posible ese cambio.
Es justamente la diferencia entre digitalizar y transformar.
Digitalizar puede mejorar lo que ya hacemos.
Transformar obliga a decidir si debemos seguir haciéndolo de la misma manera.
La pregunta que llevaría a una junta
Por eso, frente a un presupuesto estratégico, además de revisar crecimiento, EBITDA, flujo de caja, CAPEX y retorno, agregaría una conversación sencilla:
¿Cuánto de nuestros recursos está destinado a operar el negocio actual, cuánto a hacerlo más eficiente y cuánto a construir nuevas fuentes de valor?
No para establecer una fórmula rígida.
Para hacer visible la decisión.
Porque una estrategia sin reasignación de recursos difícilmente cambia una organización.
Puede cambiar el discurso. Puede cambiar la tecnología. Incluso puede cambiar el organigrama.
Pero si el capital sigue exactamente donde estaba, probablemente el modelo también.
Y ahí está, para mí, una de las señales más concretas de transformación empresarial:
cuando la manera de asignar recursos empieza a reflejar la manera en que la compañía quiere competir en el futuro.
La pregunta no es simplemente cuánto vas a gastar el próximo año.
Es qué negocio estás decidiendo financiar con ese dinero.